カテゴリーごとに見る

DiscussionAIガバナンスの新時代: 資格から実践へ~来るべきAI監査に備えるために~
ISACA®の専門家が語る、ガバナンス・リスク・運用と監査人の新たな役割
Alan Yau氏
Director, Technology & Cybersecurity Leader. ALE Advisoryのシニアディレクターとして25年以上のグローバル経験を有する。CyberSecurity Malaysiaによる2025年「Cybersecurity Professional of the Year」選出。AIガバナンス、監査、GRC、コンプライアンス、情報・サイバーセキュリティを専門とし、AAIATH、AAISMTH、AAIRTH、CISA、CISM、CGEIT、CRISC、CDPSE、ISO/IEC 42001主任審査員・主任実装者など多数の資格を保有。
福田 重遠氏
ISACA国際本部 ITリスクアドバイザリーグループメンバー、CDPSE Certificationグループメンバー、AAIA・AAIR Review Manual Expert Reviewer。ISACA東京支部基準委員会委員、日本ITガバナンス協会理事。日系ITベンダー、Big4でセキュリティ、ITガバナンス、リスク管理、内部統制などのコンサルティングに従事。ISACAでは試験問題・教育コンテンツの作成、AIガバナンスとリスクマネジメントのプラクティス開発にも携わる。CISA、CDPSE。
生成AIをはじめとするAIの活用が急速に広がる一方、企業には、データの偏りや判断根拠の不透明さ、機密情報の漏えい、シャドーAIなど、従来のITシステムとは異なるリスクへの対応が求められています。AIを安全に活用し続けるために、組織は何を管理し、監査人は何を確かめるべきなのでしょうか。
アビタスが開催した特別イベント 「AIガバナンスの新時代:資格から実践へ~来るべきAI監査に備えるために~」では、AIガバナンス、監査、リスク管理の専門家であるAlan Yau氏と、ISACAのAI関連コンテンツ開発にも携わる福田重遠氏が登壇しました。本稿では、両氏の講演内容をテーマ別に再構成し、AIを監査するための視点、監査業務でAIを活用する可能性、そしてAI時代の監査人に必要な実践能力を紹介します。
- AI活用は「導入」から「管理・監査」の段階へ
- 「AIを監査する」と「監査でAIを使う」
- 従来のIT監査とは異なる、AI固有の確認ポイント
- バイアス、情報漏えい、シャドーAI―広がるリスク
- AIガバナンスを「ルール」で終わらせない
- AI監査人に求められるのは、技術だけではない
- 資格から実践へ――AAIAが示す学びの方向性
AI活用は「導入」から「管理・監査」の段階へ
Alan AIそのものは、決して新しい研究分野ではありません。機械学習や深層学習は長年研究されてきましたが、生成AIの普及によって、組織の中で利用される場面と利用者が一気に増えました。文章や画像の生成、問い合わせ対応、データ分析、業務判断の支援など、AIはすでに多くの業務へ入り込んでいます。
その一方で、AIがどのようなデータを使っているか把握しにくくなっています。従来のシステムであれば、要件どおりに動作するか、アクセス権限や変更管理が適切かを確認することが中心でした。しかしAIは、導入時に正しく動けば終わりではありません。利用するデータや外部環境が変われば、出力の精度や判断傾向も変わる可能性があります。
AIリスク管理は、一度実施して完了する取り組みではありません。AIの利用目的、データ、モデル、利用者、外部サービスとの接続状況を継続的に確認し、企業全体のリスクマネジメントに組み込む必要があります。
AIを使う部門だけに管理を任せるのではなく、経営、事業、IT、セキュリティ、法務・コンプライアンス、リスク管理、内部監査などが、それぞれの役割を明確にしながら関与しなければなりません。公平性、透明性、説明責任、セキュリティ、プライバシー、法令・規制への対応といった原則を定め、実際の業務プロセスと統制へ落とし込む。そのうえで、定めたルールが機能しているかを独立した立場から評価することが、AI監査の役割です。
「AIを監査する」と「監査でAIを使う」
Alan AIと監査の関係を考える際には、二つの異なる側面を分けて捉える必要があります。一つは、組織が導入したAIシステムや、AIを利用する業務を監査することです。もう一つは、監査人自身がAIを使い、監査業務を高度化・効率化することです。
「AIを監査する」場合には、導入目的や責任体制、学習・処理に使われるデータ、モデルの開発・変更、出力結果の検証、セキュリティ、プライバシー、外部委託先の管理などを確認します。AIが期待した価値を生み出しているかだけでなく、誤った判断や不公平な結果を生む可能性が適切に管理されているかを評価しなければなりません。
一方、「監査でAIを使う」場面では、規程や証憑など大量の文書を比較したり、データから異常や高リスク領域を抽出したり、監査プログラムの作成を支援させたりする活用が考えられます。私自身も、監査対象から入手したポリシーや証拠資料の初期分析にAIを使い、確認すべき領域を絞り込むことで、詳細な検証に時間を振り向けています。
ただし、AIの出力をそのまま監査結論にすることはできません。入力した情報が適切か、AIが示した結果に誤りや偏りがないか、機密情報の取り扱いに問題がないかを監査人が確認する必要があります。AIは監査人の判断を置き換えるものではなく、専門的懐疑心を持った判断を支援する道具として位置づけられることが重要です。
従来のIT監査とは異なる、AI固有の確認ポイント
Alan AI監査では、従来のシステム監査に加え、AIモデルとデータの特性を理解する必要があります。例えば、AIモデルの開発では、データの一部を学習に使い、別のデータで検証し、さらに学習や調整に使っていないデータで最終的な性能を確認します。
監査人は、学習・検証・テストに用いたデータが適切に分けられているか、それぞれのデータが実際の利用環境を十分に表しているかを確認する必要があります。特定の属性や少数のデータに偏っていれば、AIの判断も偏るおそれがあります。大量のデータを使っていること自体が品質を保証するわけではありません。データの出所、完全性、代表性、利用権限まで含めて評価することが重要です。
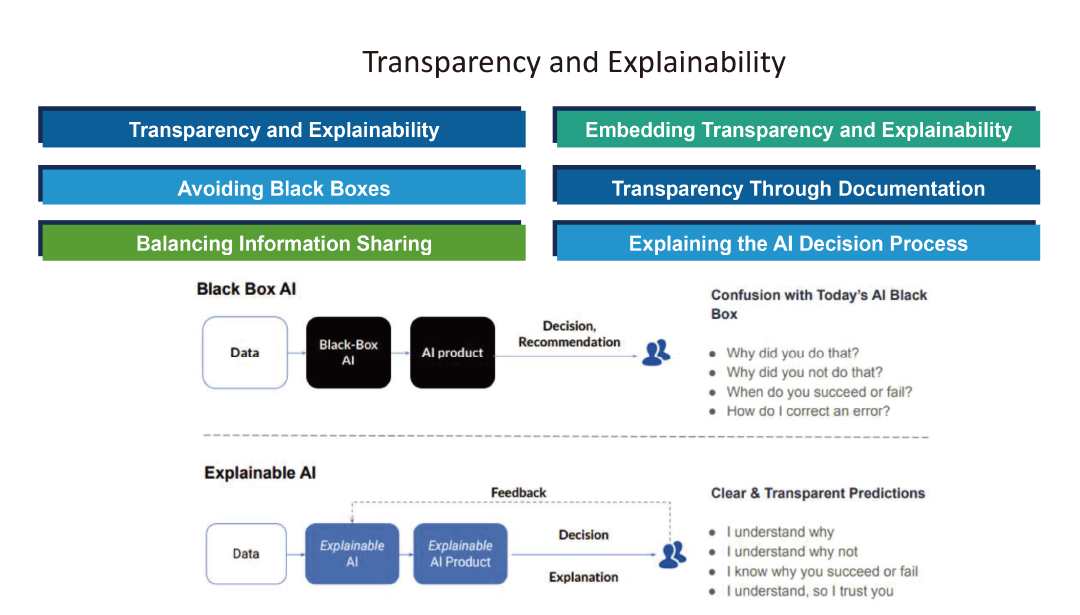
もう一つの重要な論点が「説明可能性」です。AIが判断や推奨を示したとき、なぜその結果になったのかを理解できなければ、出力を信頼してよいか判断できません。AAIA(AI監査上級資格)では、出力の根拠を説明できる「説明可能なAI (Explainable AI: XAI)」を重視します。AIシステムがどのようにデータを処理し、なぜその推奨や結論を示したのかを確認できることが、透明性につながります。
監査では、AIが説明を示せるか、利用者が出力を検証できるかを確認します。また、AIの入力と出力の妥当性は、業務を理解する専門家が評価する必要があります。技術的に結果が出ているだけでなく、業務上の要件に照らして適切かを確かめることが重要です。さらに、AIモデルは時間の経過とともに精度が低下することがあります。学習時とは顧客の行動や市場環境、入力データの傾向が変わり、モデルが現実に合わなくなる「モデルドリフト」や「データドリフト」です。導入時に高い精度が確認されていても、その状態が永続するとは限りません。
このため、AIの出力精度やデータの変化を継続的に監視し、必要に応じて再学習、再検証、変更承認を行う仕組みが求められます。AI監査では、モデル開発の手続だけでなく、運用後のモニタリングと改善のプロセスまでを監査対象として捉える必要があります。
福田 AAIAの学習でも、データの変化に対応するための監視メカニズムや変更管理は重要な論点です。例えば、データに変化が生じた際にAIの出力精度を維持するには、単に学習データの量を減らすのではなく、データドリフトを継続的に監視する仕組みが必要です。
AI特有の用語を覚えるだけではなく、その現象がどのようなリスクにつながり、組織としてどの統制を設けるべきかまで考えることが大切です。AIの開発後の運用や変更管理をどう評価するかは、従来のIT監査と比べても新しい学習領域だと感じています。
バイアス、情報漏えい、シャドーAI―広がるリスク
Alan AIの利活用には、技術的な問題だけではなく、倫理、法令、社会的な受容に関わるリスクも伴います。代表的なのがバイアスです。学習データに過去の偏りが含まれていたり、特定の集団を十分に表すデータが不足していたりすると、AIが一部の人々に不利な結果を示す可能性があります。本人の意図とは関係なく差別的な判断を生むおそれがあるため、公平性をどのように定義し、測定し、是正するかをあらかじめ検討しなければなりません。
また、生成AIでは、もっともらしい誤情報を出力するハルシネーションにも注意が必要です。利用者がAIの回答を過信すれば、誤った意思決定や報告につながります。AIの結果を人が確認する手続、参照した情報を確認できる仕組み、利用できる業務範囲の設定など、誤りを前提とした統制が必要です。
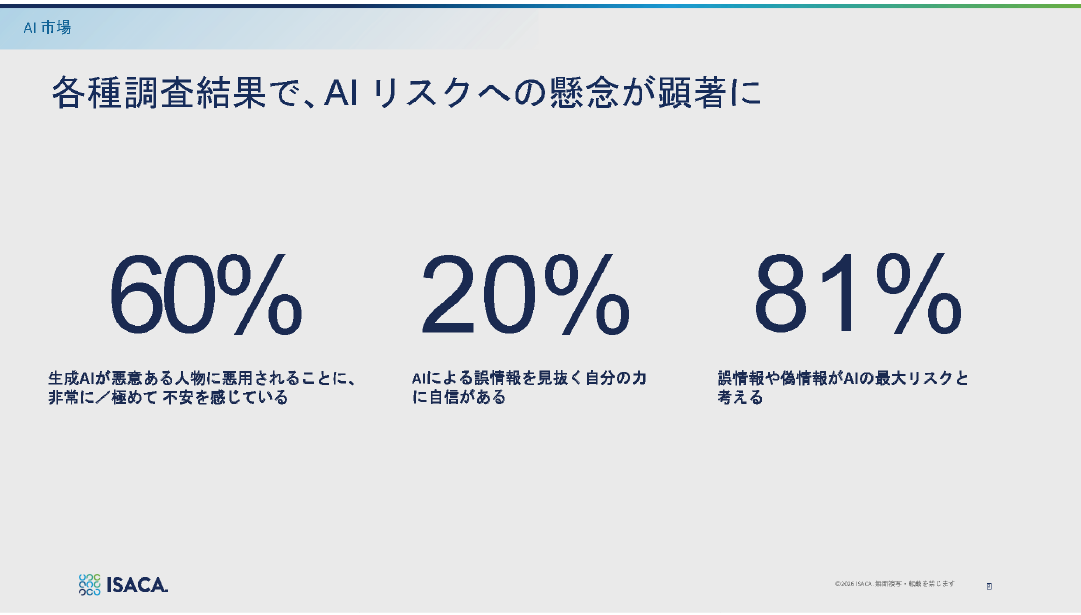
プライバシーや機密情報の管理も重要です。AIに入力するデータをどのように収集し、保護し、匿名化するかを考えなければなりません。組織内にAI基盤があっても、分析のために外部のAIサービスヘデータを送る場合があります。法令や社内ルールに応じて、送信前に匿名化するなどの管理が必要です。
一方、正式な承認や管理を受けずに従業員がAIを利用する「シャドーAI」も課題です。利用者がAIの使用をIT部門や経営陣へ開示しなければ、組織はどのAIがどのデータを処理しているかを把握できません。管理されていないAIが、適切な統制なしにデータを処理すること自体が、組織のリスクになります。
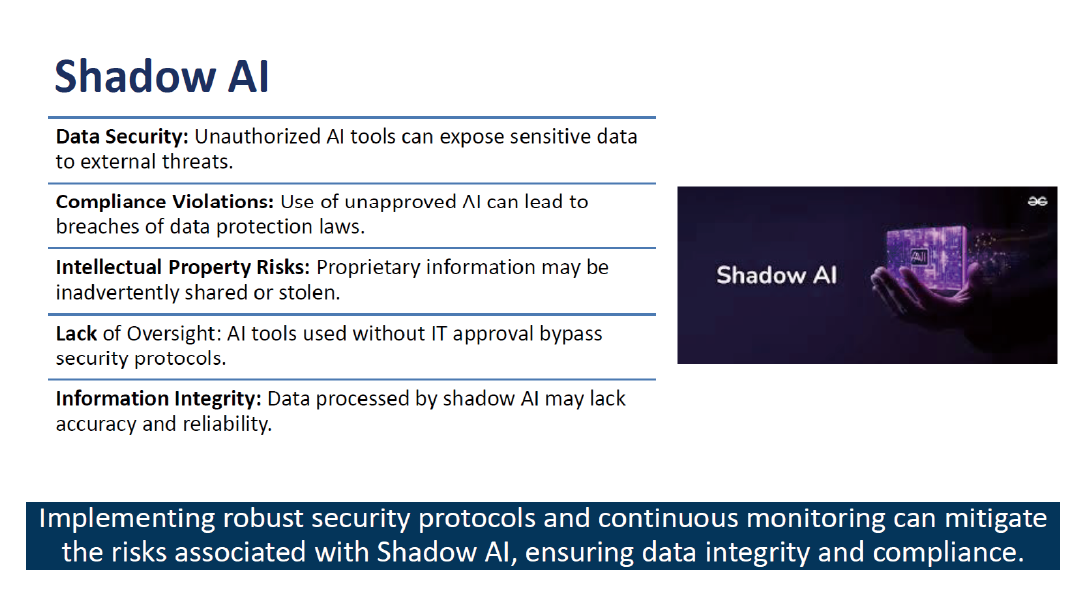
AIは攻撃者にも利用されます。音声や映像を精巧に再現するディープフェイクは、経営者や取引先になりすました送金指示などに悪用される可能性があります。また、AIシステム自体に対する攻撃、学習データやモデルの窃取、不正な指示によって意図しない出力を引き出す攻撃も考えられます。
さらに、企業が利用するAIサービスは、一社だけで完結しているとは限りません。クラウド、API、データ提供者、基盤モデル、外部アプリケーションなど、複数の事業者によって構成されることがあります。その一部で障害や情報漏えいが起きれば、AIを利用する業務全体に影響が及びます。監査人は、直接契約するベンダーだけでなく、サービスを構成するサプライチェーンや依存関係を把握し、可用性、データ管理、責任分担、障害時の対応を確認する必要があります。
AIガバナンスを「ルール」で終わらせない
Alan AIガバナンスの整備というと、利用規程や禁止事項の策定が先行しがちです。しかし、ルールを作るだけでは、AIのリスクを十分に管理できません。AIの利用目的と事業戦略が整合しているか、期待する効果に対してコストが過大になっていないか、リスクを誰が受け入れ、問題が起きたときに誰が判断するのかまで明確にする必要があります。
高度なAIサービスを多くの従業員が利用すれば、利用量に応じて費用が膨らむ可能性もあります。AI導入を技術部門だけの取り組みにせず、投資対効果を測定し、利用状況と成果を継続的に確認することもガバナンスの一部です。
AIガバナンスでは、公平性、透明性、説明責任、セキュリティ、プライバシーを確保し、各国の法令・規制に対応する必要があります。加えて、AIを使うことで生じるリスクを、組織のリスク評価とモニタリングの対象に含めなければなりません。
重要なのは、AIリスク管理を一度限りの作業にしないことです。AIの導入と運用を企業のERMに組み込み、リスク評価、モニタリング、見直しを継続して行います。内部監査は、AIに関するガバナンス、リスク管理、統制が実際に機能しているかを評価し、組織がAIを適切に利用できているかを確認します。
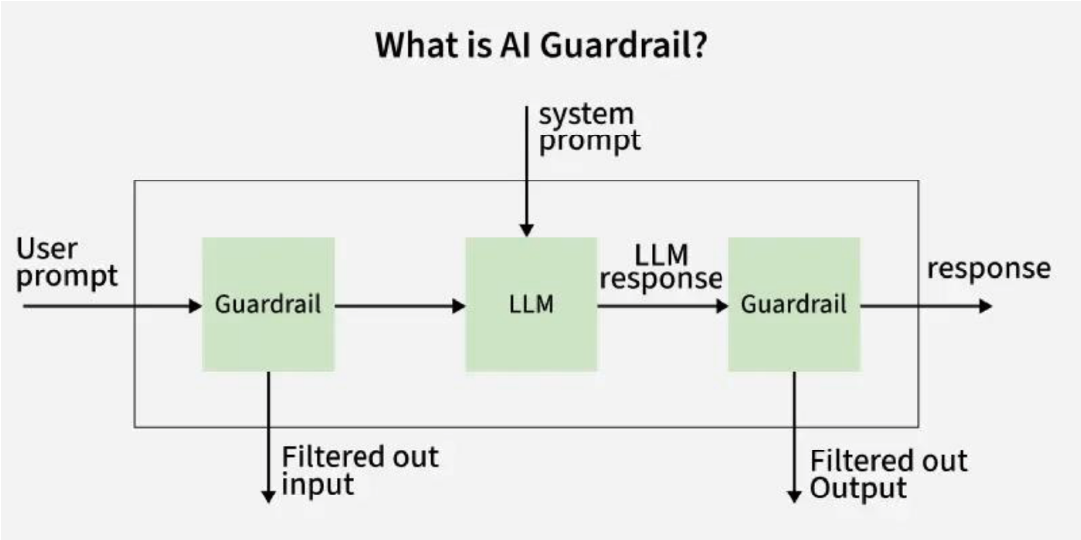
AIの入力と出力を管理する「ガードレール」も重要です。AIの精度は入力データに大きく左右されるため、利用者が入力した内容と、AIが生成した出力が、組織の要件や期待する結果に沿っているかを確認する統制が必要です。その評価には、業務を理解する専門家の関与が欠かせません。AIの開発や利用において、専門家が自身の知識に基づき、入力と出力の正確性を確認します。監査人は、こうした確認が行われているか、AIの利用に必要な統制が設計・運用されているかを評価します。
AI監査人に求められるのは、技術だけではない
Alan AIを監査するためには、機械学習、深層学習、生成AI、データサイエンスなどの基礎知識が必要です。しかし、技術知識だけでAI監査人になれるわけではありません。監査原則を理解し、リスクに基づいて重要な論点を見極め、証拠を評価し、経営や現場へ伝える力が不可欠です。
加えて、AIでは倫理的な判断がこれまで以上に重要になります。法律や社内ルールに違反していなくても、特定の顧客や社会の一部に不利益を与える利用は、企業の信頼を損なう可能性があります。監査人には、短期的な効率だけでなく、ステークホルダーへの影響や社会的な妥当性を考え、必要な問題提起を行う姿勢が求められます。
福田 AAIAは、単なる知識の暗記ではなく、専門家として実務上どのように判断するかを問う資格です。例えば、ある課題に対して誰が責任を持つべきか、最初に行うべき対応は何か、複数の有効そうな選択肢の中で最も適切なものはどれかを考える力が求められます。
AIに関する専門用語や技術は、監査人にとってなじみの薄いものも少なくありません。まずAIの全体像と基本用語を押さえ、そのうえでガバナンス、リスク、運用、監査の観点から考える必要があります。AIエンジニアと同じ深さで技術を開発することが目的ではありません。AIの特性を理解し、その特性がどのようなリスクや統制上の課題につながるかを説明できることが、監査人にとって重要です。
資格から実践へ――AAIAが示す学びの方向性
Alan ISACAが提供するAAIAは、AIガバナンス、AIリスク、AI運用、AI監査のツールと手法を体系的に扱う上級資格です。ISACAのAI関連資格にはそれぞれ異なる重点領域がありますが、AAIAは、AIのライフサイクルと運用、AIシステムを監査するためのプログラムや手法を学ぶ点に特徴があります。
特に重要なのは、資格取得そのものを目的にするのではなく、学んだ知識を実務へつなげることです。組織がAIを導入するとき、監査人は技術部門の説明を理解し、リスク管理部門や経営陣と共通の言葉で議論し、どの統制をどのような証拠で評価するかを設計する必要があります。体系的な学習は、そのための共通基盤になります。
福田 AAIAの学習では、最初にAIの基礎と用語を理解し、その後、問題演習を通じて実務判断を身につける進め方が有効です。分からない用語をそのままにせず、AIの特性と監査上の意味を結びつけて理解する。一方で、技術論を際限なく深掘りするのではなく、監査人として何を確認し、どのリスクを優先するかという目的を見失わないことも大切です。
AI監査は、まだ多くの組織にとって新しい領域です。だからこそ、監査人が早い段階から知識を身につけ、実務での検討や対話を重ねる意味があります。AIの導入が進んでから監査方法を考えるのではなく、企画、開発、導入、運用、廃止までのライフサイクルを見据え、監査の視点を組み込んでいくことが重要だと考えています。
Alan AIを監査するためには、AIの基礎、データ、モデル、セキュリティ、ガバナンスなど、幅広い知識が必要です。さらに、監査原則、実務経験、戦略的思考、倫理的な判断も組み合わせなければなりません。
組織がAIを利用する中では、モデル、学習データ、セキュリティ、サプライチェーンなど、従来とは異なるリスクを評価できる監査人が必要になります。AAIAで扱う知識は、AIという新しいテクノロジーを監査・評価するための能力を広げるものだと思っています。
福田 AAIAでは、AIの基礎用語や特性を理解したうえで、それをガバナンス、リスク管理、セキュリティ、監査の判断に結びつけることが重要です。AI技術を際限なく深く掘り下げることが目的ではありません。必要な知識を押さえ、問題演習を通じて、実務家としてどの対応が最も適切かを考えます。
まず教材に触れ、自分が関心を持つ領域から学び始めることも一つの方法です。AIの特性を理解し、それを実務へ応用するための入口として、AAIAの学習を活用していただきたいと思います。
本記事は、アビタスが開催した特別イベント「AIガバナンスの新時代:資格から実践へ~来るべきAI監査に備えるために~」の講演内容をテーマ別に再構成したものです。
 TOP